

车东西(公众号:chedongxi)
作者 | 郭月
编辑 | 志豪
何小鹏立下7大目标,坚定盈利目标。
车东西11月16日消息,就在刚刚,在小鹏集团2026年第三季度财务业绩会上,小鹏集团董事长兼CEO何小鹏详细阐述了公司接下来的7大目标。
聚焦到汽车业务,何小鹏对MONA L05寄予厚望。他表示:“我期望MONA L05的产能爬坡速度打破公司历史记录,在第一个月交付量就超过1万台。”基于此,何小鹏预计,小鹏将在11月实现公司月销首次超越6万台。
全球化方面,何小鹏立下了新的出海目标:第四季度国际业务销量超过4万台,2026全年海外销量将首次突破10万台大关。
自动驾驶领域,何小鹏透露了第二代VLA的出海时间表,期望在2027年获得欧盟的首批监管许可,率先在欧洲落地城区智能辅助驾驶。
Robotaxi业务方面,小鹏目前已在广州全域获得L4级示范运营资质,明年对外输出整体解决方案,有望在未来三年指数级扩大运营规模。
人形机器人方面,明年一季度,小鹏首批量产机器人将进入小鹏部分门店;明年二季度,小鹏将正式对外发布小鹏IRON。
何小鹏对这款产品极具信心:“在商业模式上,我乐观地认为,小鹏IRON的销量潜力和毛利规模有望大幅超越市面上最热门的高端车型。”
除了这些,小鹏于10月正式发布了技术解决方案业务XPENG AI ENGINEERING,该业务对外开放智能电动汽车技术合作,输出涵盖图灵AI芯片、模型基座、自动驾驶及机器人的物理AI技术。目前,小鹏已组建业务BD团队,正与多家企业洽谈,按照官方规划,该业务预计明年创收。
财务方面,展望2027年,何小鹏表示计划将更多精力用于经营的全面改善,增强公司的自我造血能力。他也明确了公司的短中期经营目标:实现汽车业务正向的现金流和盈利。
就在今天,小鹏集团交出了最好三季报,单季度交付量和营收均创新高。
2026年第三季度,小鹏集团共交付新车11.84万台,同比增长2.1%,环比增长14.6%;总营收为242.8亿,同比增长19.1%,环比增长23%;毛利率达18.9%,汽车毛利率达13.1%。
与此同时,小鹏第三季度净亏损为8.7亿元,与2026年第二季度13.4亿元的净亏损相比有所收窄;2025年同期净亏损为3.8亿元。
截至2026年9月30日,小鹏集团现金储备达454.1亿,相较2026年6月30日净增约49.3亿元。
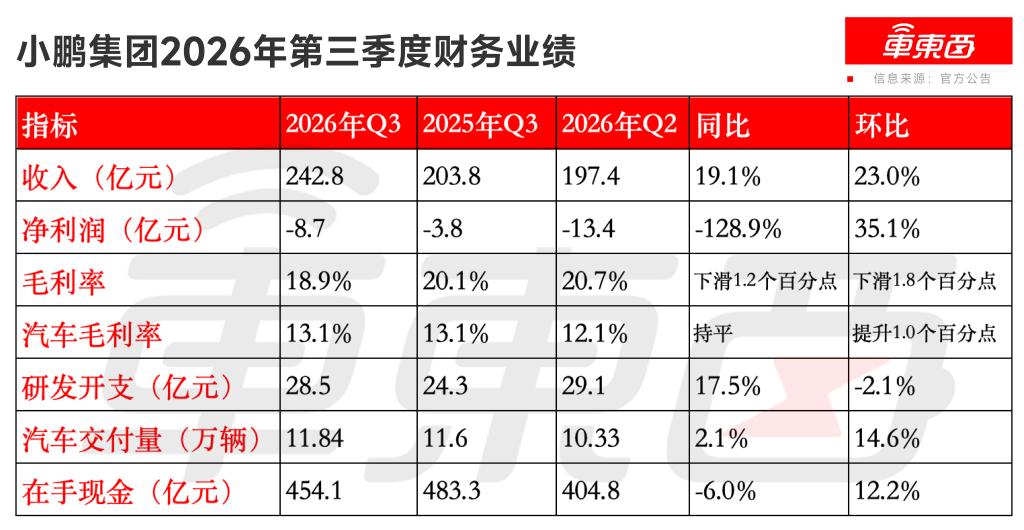
▲小鹏集团2026年第三季度财务业绩
一、预计明年海外市场销量翻番 欧洲或占比过半
在小鹏汽车财报会议回答环节,小鹏集团董事长兼CEO何小鹏、名誉副董事长兼联席总裁顾宏地等高管对小鹏汽车的发展重点以及未来规划做出了详细回应。
▲小鹏汽车董事长兼CEO何小鹏
以下是本次问答的主要内容,车东西在不改变原意的基础上进行了编辑:
1、如何看待2027年国内及海外汽车市场需求?小鹏明年销量增长还将来自哪些车型、价格带和市场?新车型矩阵如何帮助小鹏在消费下行周期持续提升市场份额?
何小鹏: 2027年国内汽车业务仍面临较大挑战,但整体情况会好于今年;海外市场对小鹏而言仍是规模更大、增长更快的机遇。
今年中国出口车辆中燃油车和混动车占比较高,但我坚定认为以纯电为主的汽车将在2027至2028年在海外迎来巨大增长。
展望2027年,小鹏有信心大幅跑赢行业并持续增长,关键在于把当前车型和当前价格段继续卖好。
今年公司非常重视车型开始交付后3个月、6个月的销量和交付效果,GX、MONA L03、MONA L05等车型已有较好的数据表现;明年还将推出新车型和改款产品,进一步拓宽产品图谱,不仅面向国内,也面向海外。

▲MONA L03
渠道方面,小鹏将从以往主要覆盖一二线城市,向更低层市场以及北方、西北、西部市场延伸,并针对小鹏品牌的差异化客群优化专门网络、提升转化效率。
公司预估,明年小鹏海外销量相较今年至少翻一倍,并且海外市场增速高于国内增速,无论从产品还是自动驾驶科技能力看,明年都有望成为小鹏海外高速增长的起步之年。
2、2027年海外市场不同区域销量如何拆分?海外新车型计划有哪些?将通过什么方式抢夺海外市场份额?可能遇到哪些挑战?
顾宏地: 小鹏对海外机会非常兴奋,明年销量目标较今年至少翻倍,增长来自多方面因素。
区域拆分上,官方预计欧洲市场销量占海外销量约50%或更多,东南亚和亚太约占30%,中东和拉美约占20%。

▲小鹏海外发布会
新车型方面,近期上市的G9L、MONA L05、GX等都将成为全球车型,大部分销量增长将由新推出的全球产品驱动。
渠道和市场开发方面,小鹏预计建设超过1000个海外销售和服务网点,并继续深耕英国、澳大利亚、欧洲核心市场、东南亚和中东。
面对潜在贸易壁垒,公司将继续在产品定位、定价策略和渠道商业模式上保持灵活,并提前布局欧洲、东南亚等市场的制造投资和本地化能力,以降低成本、增强竞争力。整体看,海外销量增长也将带来显著盈利改善。
3、海外本地化布局进度如何?明年预计多少比例车型可实现本地化生产?
何小鹏: 制造布局方面,小鹏已与麦格纳在奥地利合作开展欧洲制造,在东南亚的马来西亚和印度尼西亚也有制造布局,明年将进一步扩大和深化本地化制造。公司重点建立有成本竞争力的海外供应链,不仅实现本地生产,也满足当地监管和客户需求。
二、小鹏正与企业探讨技术外供 预计明年创收
4、公司10月宣布向全球合作伙伴开放智能化技术合作,输出包括整车技术、AI芯片和模型在内的方案,目前解决方案输出有何新进展?如何理解与大众合作从国内扩大到海外市场?
顾宏地: 技术商业化是小鹏新AI工程组织的重要优先事项,公司在与大众合作中已形成与第三方合作并从技术栈获取收入的能力。
目前公司收到大量合作请求,除电动化、动力总成和整车平台相关合作外,市场对小鹏基于芯片、模型训练和AI基础设施形成的物理AI核心能力也表现出兴趣。
为此公司成立了新的业务单元,由我本人亲自领导,目标是聚焦平台层面的重大合作机会,并开发可复用AI和物理AI能力的新品类,拓展更多行业和细分市场。
当前公司与大众已有现有项目合作,同时正在与大众及其他伙伴讨论更多合作,预计明年开始产生收入。
5、展望2027年,管理层如何判断全年毛利率走势、减亏节奏及主要驱动因素?
小鹏集团高管:目前给出2027年明确指引仍偏早,将在下一次财报中提供更多信息。
第三季度毛利率变化主要来自车辆毛利率环比改善,产品结构改善,主要因GX约占第三季度销量近20%,同时出口占比从低于20%提升至超过20%。
随着第四季度MONA L05开始交付,预计ASP会略低,毛利率环比第三季度可能略有下降;部分原因是受到了第二季度与大众合作的技术研发服务收入的影响,第四季度缺少该项收入导致总收入降低,但碳积分销售收入从第三季度开始确认、第四季度预计保持类似水平,可部分抵消影响。
整体预计2026年集团毛利率仍处于较高水平。2027年,整体规模预计增长,海外销量翻倍以上,海外结构和规模改善。
此外,物理AI业务商业化收入预计继续增长,机器人业务盈利能力预计显著好于汽车业务。
三、今年年底量产人形机器人 明年二季度交付
6、下一代人形机器人年底即将量产,公司如何预测未来1至2年销量需求?哪些企业会成为第一批买家?
何小鹏: 目前中国乃至全球机器人行业仍以to B为主,但小鹏不希望机器人过于定制化,而是希望将其打造成服务中小客户乃至未来个人家庭客户的高度标准化商品。

▲小鹏人形机器人IRON
商业模式上,若从欧美角度看,工业可能是最好的商业场景;从中国走向全球看,商业和家庭可能是最好的场景。
工业机器人对安全系数要求相对低,但对手部能力要求更高、成本要求更严格;商业和家庭场景对安全要求更高、对设计颜值要求更高,对手部要求稍低,不同场景差异很大。
小鹏机器人希望做到高度拟人、通用,且产线在自研自制领域布局深入,因此对供应链和生产挑战较有信心。当前最大挑战是谁能率先把高智能机器人做到高品质、高安全,并能在商业或企业场景中泛化使用。
很多机器人售出后常被放在仓库,原因正是无法做到高安全和高质量。
小鹏计划今年年底开始量产,明年第二季度开始交付,目标是在行业内做到更高品质和更高安全;一旦实现,机器人销量规模将高速提升,远超当前非高级智能机器人的产能和销量规模。
7、随着大语言模型巨头加速进入物理AI,人形机器人公司的护城河在哪里?小鹏作为机器人厂商的核心竞争力体现在哪些方面?
何小鹏: 回顾自动驾驶早期,2015至2020年间曾出现大量电脑仿真方案,2018年前后也有许多L4公司做出优秀demo,但受精度、安全、成本和时延等问题影响,最终落地速度不及预期;端云组合架构也曾出现,但同样未大规模落地。
基于这一判断,试图通过通用模型完成系统0到1、1到2的组合能力并实现落地非常困难。
不同机器人公司的护城河并不相同,小鹏重点做好四个能力:第一是硬件本体能力,物理AI的基础和核心是物理而非单纯AI,很多公司低估了本体能力。
第二是规模化商业生产、制造和销售能力,只有形成规模才具备商业能力和数据能力。
第三是高质量、多样性数据能力,除视觉数据外,触觉、压力、温度、体感等触觉数据极其重要,其重要性相当于自动驾驶中的视觉数据,没有硬件和真实数据反馈就无法实现物理场景泛化和落地。
第四是端侧和云侧算力,端侧推理、云侧推理、云侧训练和云侧仿真都需要巨大算力支持,中国自研车企在端侧等算力上具备较好护城河和壁垒。
四、三季度入账超242亿元 净亏8.7亿元
根据小鹏集团交出的2026年第三季度财报,小鹏集团2026年第三季度总收入为242.8亿元,较2025年同期的203.8亿元,同比增长19.1%,较2026年第二季度的197.4亿元,环比增长23.0%。

▲小鹏集团2026年第三季度财务业绩
其中,汽车销售收入为216.3亿元,较2025年同期的180.5亿元,同比增加19.8%,较2026年第二季度的170.5亿元,环比增加26.9%。
小鹏集团表示,第三季度汽车销售收入同、环比增长,主要由于汽车交付量增加及因车型产品组合改善而导致平均售价上升。
同期,服务及其他收入为26.5亿元,较2025年同期的23.3亿元增加13.7%,较2026年第二季度的27.0亿元下降1.9%。
净亏损方面,2026年第三季度净亏损为8.7亿元,相较而言,2025年同期为亏损3.8亿元,2026年第二季度为亏损13.4亿元。
毛利率方面,2026年第三季度小鹏毛利率为18.9%,相较而言,2025年同期为20.1%,2026年第二季度为20.7%。
而2026年第三季度小鹏汽车毛利率为13.1%,2025年同期为13.1%,2026年第二季度为12.1%,汽车毛利率环比上升,主要得益于车型产品组合改善。
服务及其他利润率方面,2026年第三季度为67.1%,相较而言,2025年同期为74.6%,2026年第二季度为75.1%。
交付方面,2026年第三季度汽车总交付量为11.84万辆,较2025年同期的11.6万辆增加2.1%,较2026年第二季度的10.33万辆环比增长14.6%。
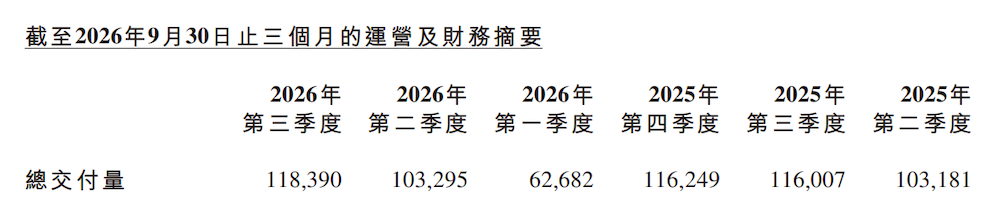
▲小鹏集团2026年第三季度交付量
其中,小鹏集团2026年10月总交付量为5.02万辆创新高;截至2026年10月31日,年内累计总交付量为33.46万辆。
研发开支方面,小鹏2026年第三季度研发开支为28.5亿元,较2025年同期的24.3亿元,同比增加17.5%,较2026年第二季度的29.1亿元,环比下降2.1%。
官方也解释了今年第三季度研发开支增长的原因,主要由于小鹏集团扩充产品组合以支持未来增长,与新车型及AI相关技术开发相关的开支增加。
对于2026年第四季度,小鹏集团预期汽车交付量达到16.9万至17.4万辆,同比增长约45.38%至49.68%,环比增长约42.75%至46.97%;总收入将达到304.0亿元至318.0亿元,同比增加约36.61%至42.90%,环比增长约25.23%至30.99%。
结语:小鹏持续深化物理AI布局
整体来看,小鹏2026年第三季度营收与交付量创历史新高,现金储备增至454.1亿元,反映出公司在新产品周期、产品结构改善和海外占比提升等多重因素支撑下,经营能力逐步改善,为后续投入提供了底气。
但小鹏面临的挑战同样明确:整体毛利率同比、环比下滑,净亏损同样明显,2027年仍面临较大挑战。
在此背景下,物理AI是小鹏重要战略方向,小鹏正把汽车领域积累的能力,延伸到第二代VLA、Robotaxi、人形机器人IRON以及技术输出等业务方面,持续培育第二增长曲线,推动盈利结构改善。